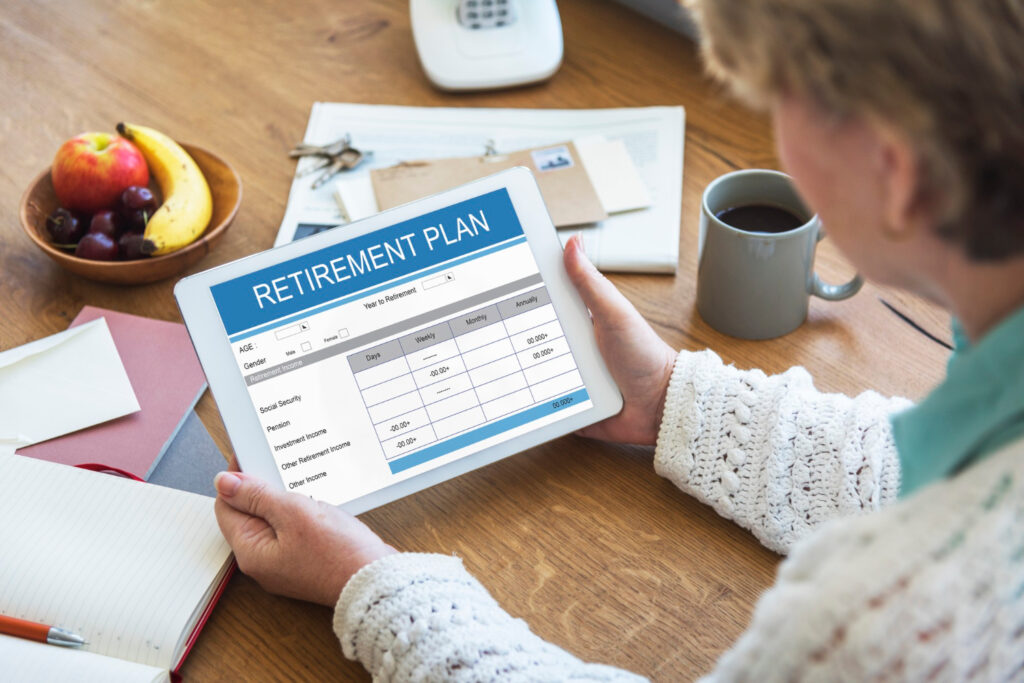
Créé par la loi Pacte et commercialisé depuis octobre 2019, le plan d’épargne retraite (PER) a rassemblé les anciens dispositifs dans un cadre commun. Il permet de préparer un complément de revenus pour la retraite, avec des versements potentiellement déductibles du revenu imposable et plusieurs options de sortie. Mais cet avantage fiscal s’accompagne d’une contrepartie : l’épargne reste généralement indisponible jusqu’à la retraite, sauf situations prévues par la loi.
PER : comprendre les formes et le fonctionnement du plan
Le PER s’organise autour de trois compartiments, correspondant à l’origine des sommes versées. Cette structure facilite le regroupement de l’épargne retraite, mais les règles de sortie peuvent varier selon le compartiment concerné.
PER individuel et PER d’entreprise : quelles différences ?
Le PER individuel, aussi appelé PERIN, est ouvert à titre personnel auprès d’un assureur, d’une banque ou d’un gestionnaire. Il accueille principalement des versements volontaires et peut recevoir des transferts d’anciens contrats. Les versements peuvent être ponctuels ou programmés, selon les modalités prévues par le contrat.
Supports d’investissement et modes de gestion du PER
Les sommes épargnées sont investies sur des supports dont le niveau de risque varie. Un fonds en euros vise la préservation du capital selon les conditions du contrat, tandis que les unités de compte, investies notamment en actions, obligations ou immobilier, peuvent fluctuer à la hausse comme à la baisse. Le capital n’y est pas garanti.
PER : évaluer l’avantage fiscal et ses limites
La déduction fiscale constitue l’un des principaux attraits du PER individuel. Elle n’est toutefois ni automatique ni toujours avantageuse : son intérêt dépend du taux d’imposition à l’entrée et de la fiscalité qui s’appliquera lors du retrait.
Déduction des versements : une économie liée à l’imposition
Les versements volontaires peuvent, sur option, être déduits du revenu imposable dans la limite d’un plafond annuel. Celui-ci dépend notamment des revenus professionnels et de la situation du titulaire. Les plafonds inutilisés peuvent, sous conditions, être reportés sur les années suivantes ; les couples mariés ou pacsés peuvent également demander la mutualisation de leurs plafonds.
La déduction réduit le revenu soumis au barème de l’impôt, et non directement l’impôt dû. Son effet est donc généralement plus marqué lorsque la tranche marginale d’imposition est élevée. En contrepartie, les sommes déduites à l’entrée sont imposées selon les règles applicables à la sortie. Il est aussi possible de renoncer à la déduction : cette option peut modifier la fiscalité future du capital récupéré.
- Comparer l’économie d’impôt estimée au montant immobilisé jusqu’à la retraite.
- Vérifier le plafond de déduction figurant sur l’avis d’imposition.
- Examiner la fiscalité du capital ou de la rente avant de choisir la déduction.
- Tenir compte des frais de versement, de gestion et d’arbitrage.
Fiscalité à la sortie : capital, rente ou formule mixte
À la retraite, l’épargne issue des versements volontaires peut généralement être récupérée sous forme de capital, en une fois ou de manière fractionnée, ou convertie en rente viagère. Une combinaison des deux est également possible selon le contrat. Les sommes issues de cotisations obligatoires obéissent à des règles différentes et sont, en principe, versées sous forme de rente.
Le traitement fiscal dépend du choix effectué lors des versements et de l’origine des fonds. Le capital correspondant à des versements déduits est imposé selon les règles en vigueur à la liquidation ; les gains peuvent relever d’un régime distinct. Une rente est imposée selon son régime propre. Les règles fiscales pouvant évoluer, les modalités doivent être vérifiées au moment du retrait.
PER : mesurer la disponibilité et les risques de l’épargne
Le PER est conçu pour un horizon long : les fonds sont en principe bloqués jusqu’à l’âge de la retraite. Cette contrainte peut favoriser une épargne régulière, mais elle rend le plan moins adapté à une somme susceptible d’être nécessaire à court terme.
Déblocage anticipé : les situations prévues par la loi
La loi prévoit plusieurs cas de déblocage avant la retraite, notamment l’acquisition de la résidence principale pour les sommes éligibles, l’invalidité, le décès du conjoint ou du partenaire de Pacs, le surendettement, l’expiration des droits au chômage ou la cessation d’activité après liquidation judiciaire. Les règles et conséquences fiscales diffèrent selon le motif et le compartiment.
Le PER peut ainsi constituer un outil pertinent, mais seulement si son blocage, ses risques et sa fiscalité correspondent à la situation patrimoniale de son titulaire. Avant une souscription ou un transfert, un conseiller en gestion de patrimoine ou un professionnel de l’épargne retraite peut analyser les frais, les plafonds et les conséquences fiscales propres au dossier.